

सलमान खान
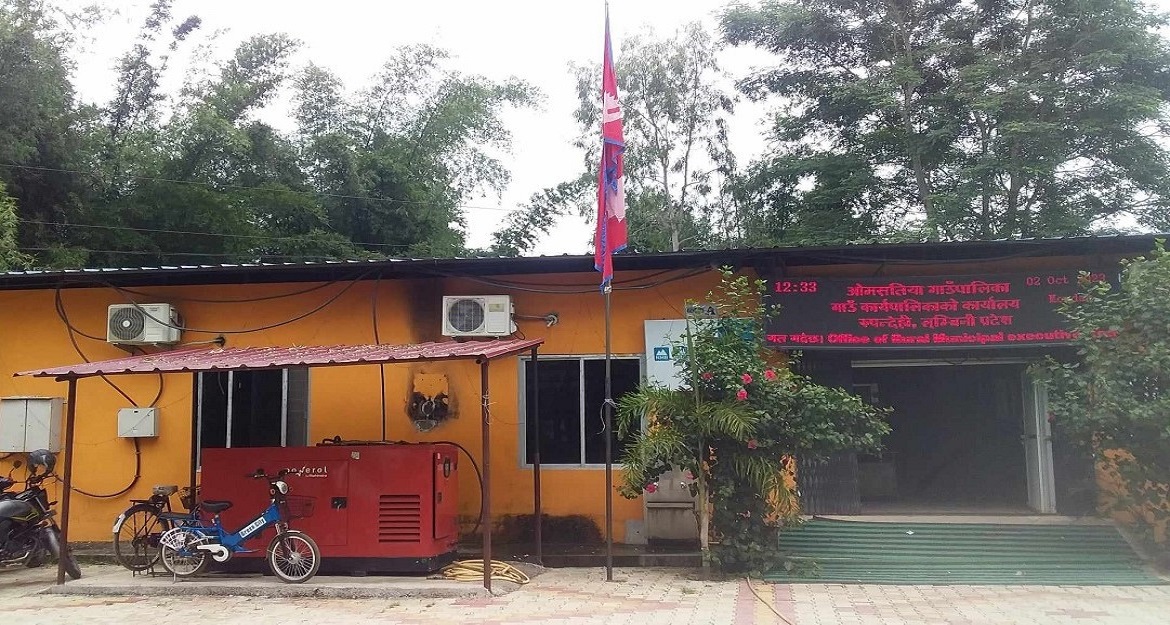
भैरहवा, ८ साउन । रुपन्देहीको ओमसतिया गाउँपालिकाको कार्यालयमा आर्थिक अनुशासन र वित्तीय व्यवस्थापनमा गम्भीर प्रश्न उठेको छ।
महालेखापरीक्षकको कार्यालयले सार्वजनिक गरेको आर्थिक वर्ष २०८१/८२ को लेखापरीक्षण प्रतिवेदन अनुसार, गाउँपालिकाको अद्यावधिक बेरुजु ८ करोड ७२ लाख १३ हजार रुपैयाँ पुगेको छ भने करोडौं रुपैयाँको कारोबार एकीकृत वार्षिक वित्तिय विवरणमा समावेश नगरेको पाइएको छ।
 Advertisement
 Advertisement
प्रतिवेदनअनुसार, आर्थिक वर्ष २०८१/८२ को एक अर्ब १८ करोड १ लाख १९ हजार रुपैयाँको लेखापरीक्षण गरिएकोमा १ करोड ३१ लाख २४ हजार रुपैयाँ बेरुजु देखिएको छ। बेरुजुमध्ये १ लाख ५३ हजार रुपैयाँ सम्परीक्षणबाट फछ्र्योट भएको, ५ लाख ३० हजार रुपैयाँ असुल गर्नुपर्ने, १ करोड २० लाख ८० हजार रुपैयाँ नियमित गर्नुपर्ने, २ लाख ४१ हजार रुपैयाँ बराबरको प्रमाण कागजात पेश गर्नुपर्ने तथा १ लाख २० हजार रुपैयाँ पेश्की फछ्र्योट हुन बाँकी छ।
लेखापरीक्षणले गाउँपालिकाको वित्तीय विवरणमै गम्भीर कमजोरी देखाएको छ। सामाजिक सुरक्षा, स्वास्थ्य क्षेत्र सुधार कार्यक्रम तथा अन्तरसरकारी अख्तियारी अन्तर्गतका गरी १२ करोड ७० लाख ३३ हजार १२८ रुपैयाँ बराबरका आर्थिक कारोबार एकीकृत वार्षिक वित्तीय विवरणमा समावेश नगरिएको पाइएको छ । यसका कारण सार्वजनिक गरिएको वित्तीय विवरणले गाउँपालिकाको वास्तविक आर्थिक अवस्था प्रतिबिम्बित नगरेको महालेखापरीक्षकको निष्कर्ष छ।
‘पालिकाले सामाजिक सुरक्षा तथा संरक्षण, स्वास्थ्य सुधार कार्यक्रम, तथा स्वास्थ्य सुधार कार्यक्रम (प्रदेश) अन्तरगत गरी १२ करोड ७० लाख ३३ हजार १२८ (रुपैयाँ) एकीकृत वार्षिक प्रतिवेदनमा समावेश गरेको छैन’,प्रतिवेदनमा भनिएको छ,‘जसले गर्दा सुत्रबाट तयार भएको प्राप्ती र भुक्तानीको एकीकृत विवरणमा सबै कारोबारहरु नसमेटिदा उक्त वित्तिय विवरणले पालिकाको यथार्थ आर्थिक अवस्था चित्रण गरेको छैन।’
प्रतिवेदनले गाउँपालिकाको आन्तरिक नियन्त्रण प्रणाली पनि प्रभावकारी रुपमा कार्यान्वयन हुन नसकेको औंल्याएको छ।
पालिकाले सार्वजनिक खरिद नियमावली तयार नगरेको, खरिद गुरुयोजना नबनाएको, कार्यक्रमगत तथा योजनागत खाता नराखेको, सार्वजनिक सम्पत्तिको अभिलेख नराखेको, सम्भाव्य आयोजनाको बैंक खडा नगरेको, दिगो विकास लक्ष्यलाई योजनामा आन्तरिकीकरण नगरेको, कर्मचारीको कार्यविवरण लागु नगरेको, दैनिक भ्रमण भत्ता खर्चको अभिलेख खाता नराखेको र प्रतिवेदन नदिने गरेको तथा भुक्तानी गर्दा आवश्यक कागजात र प्रक्रिया पूरा नगरेको प्रतिवेदनमा उल्लेख छ।
बजेट व्यवस्थापनमा पनि गाउँपालिकाको कमजोरी देखिएको छ। कानुनअनुसार, पालिकामा गठन हुनुपर्ने बजेट सीमा निर्धारण समिति गठन नगरिएको तथा बजेट तर्जुमा प्रक्रियामा कानुनी व्यवस्था पूर्ण रुपमा पालना नभएको महालेखापरीक्षकको प्रतिवेदनले औंल्याएको छ।
गाउँपालिकाले आर्थिक वर्ष २०८१/८२ मा ५० करोड १३ लाख १८ हजार रुपैयाँ बजेट विनियोजन गरेकोमा ४१ करोड ५९ लाख १ हजार रुपैयाँ मात्र खर्च गरेको छ। चालुतर्फ २७ करोड २८ लाख १८ हजार (६५.६० प्रतिशत) र पूँजीगततर्फ १४ करोड ३० लाख ८३ हजार (३४.४० प्रतिशत) खर्च भएको छ। प्रशासनिक खर्च नियन्त्रण गर्दै अनुदान तथा राजस्व बाँडफाँटको रकम अधिक रुपमा विकास निर्माणमा परिचालन गर्नुपर्ने सुझाव दिइएको छ।
प्रतिवेदनले पुँजीगत बजेट खर्च गर्ने प्रवृत्तिमाथि पनि प्रश्न उठाएको छ। कुल पुँजीगत खर्चको ६२.३४ प्रतिशत रकम आर्थिक वर्षको अन्तिम चौथो त्रैमासिकमा खर्च गरिएको छ। त्यसमध्ये ठूलो हिस्सा असार महिनामै निकासा तथा भुक्तानी गरिएको देखिएको छ।
‘त्रैमासिक खर्च सन्तुलित नहुनुले विनियोजन दक्षता तथा खर्च गर्ने सक्षमता कमजोर रहेको पुष्टि गर्दछ’, प्रतिवेदनमा भनिएको छ ‘…वर्षान्तमा हतारमा काम गराउँदा कामको गुणस्तरमा असर पर्ने देखिएकोले (नियमानुसार) त्रैमासिक रुपमा खर्च सन्तुलन हुने गरी कार्य गरिनु पर्दछ ।’
प्रतिवेदनमा वित्तीय विवरणको यथार्थता कायम गर्न, आन्तरिक नियन्त्रण प्रणाली प्रभावकारी बनाउन, सार्वजनिक खरिदसम्बन्धी कानुनी व्यवस्था कार्यान्वयन गर्न तथा वित्तीय व्यवस्थापन सुधार गर्न जोड दिइएको छ।